Choć za wzrost inflacji do 4 proc. odpowiadały przede wszystkim ceny paliw, to rośnie ryzyko dalszego rozlewania się szoku energetycznego, a w najnowszych prognozach zaczyna się pojawiać scenariusz wzrostu stóp procentowych.
Analitycy Pekao niedawno usunęli ze scenariusza kolejne obniżki, a teraz spodziewają się podwyżek.
- Według naszych obecnych prognoz inflacja CPI będzie się kształtować powyżej górnej granicy pasma dopuszczalnych odchyleń od celu inflacyjnego NBP przez najbliższy rok. To wystarczająco długo, by RPP mogła uznać wzrost inflacji za utrwalony. Powrót w bezpieczne rejony celu inflacyjnego zobaczymy nie wcześniej niż w III kwartale 2027 r. Oczywiście cały ten scenariusz może wywrócić zakończenie konfliktu w Zatoce Perskiej i spadki cen paliw oraz innych surowców energetycznych. Trudno jednak traktować obecnie taki scenariusz jako bazowy - napisali po ostatnich danych o inflacji.
Zobacz również:

Taki scenariusz pojawia się też w innych prognozach.
- W naszej ocenie na chwilę obecną wzrost cen w polskiej gospodarce jest w głównej mierze związany z szokiem energetycznym. Nie zmienia to faktu, że inflacja kształtuje się wyraźnie powyżej górnej granicy akceptowanych odchyleń od celu NBP. W najbliższych miesiącach będzie wciąż przekraczała 4 proc., a utrzymujące się wysokie ceny energii rodzą ryzyko szerszego rozlania się presji cenowej w gospodarce z uwagi na wzrost kosztów. Perspektywy inflacyjne pogarszają się i w efekcie już w listopadzie w Radzie Polityki Pieniężnej (RPP) może się rozpocząć dyskusja nad ewentualnym zacieśnieniem polityki pieniężnej. Nasz aktualny scenariusz bazowy zakłada podwyżki stóp o 50 pb na początku 2027 r. - przewidują analitycy ING Banku Śląskiego.
Co to oznacza dla zwykłego Kowalskiego, który trzyma oszczędności na lokatach albo spłaca kredyt hipoteczny?
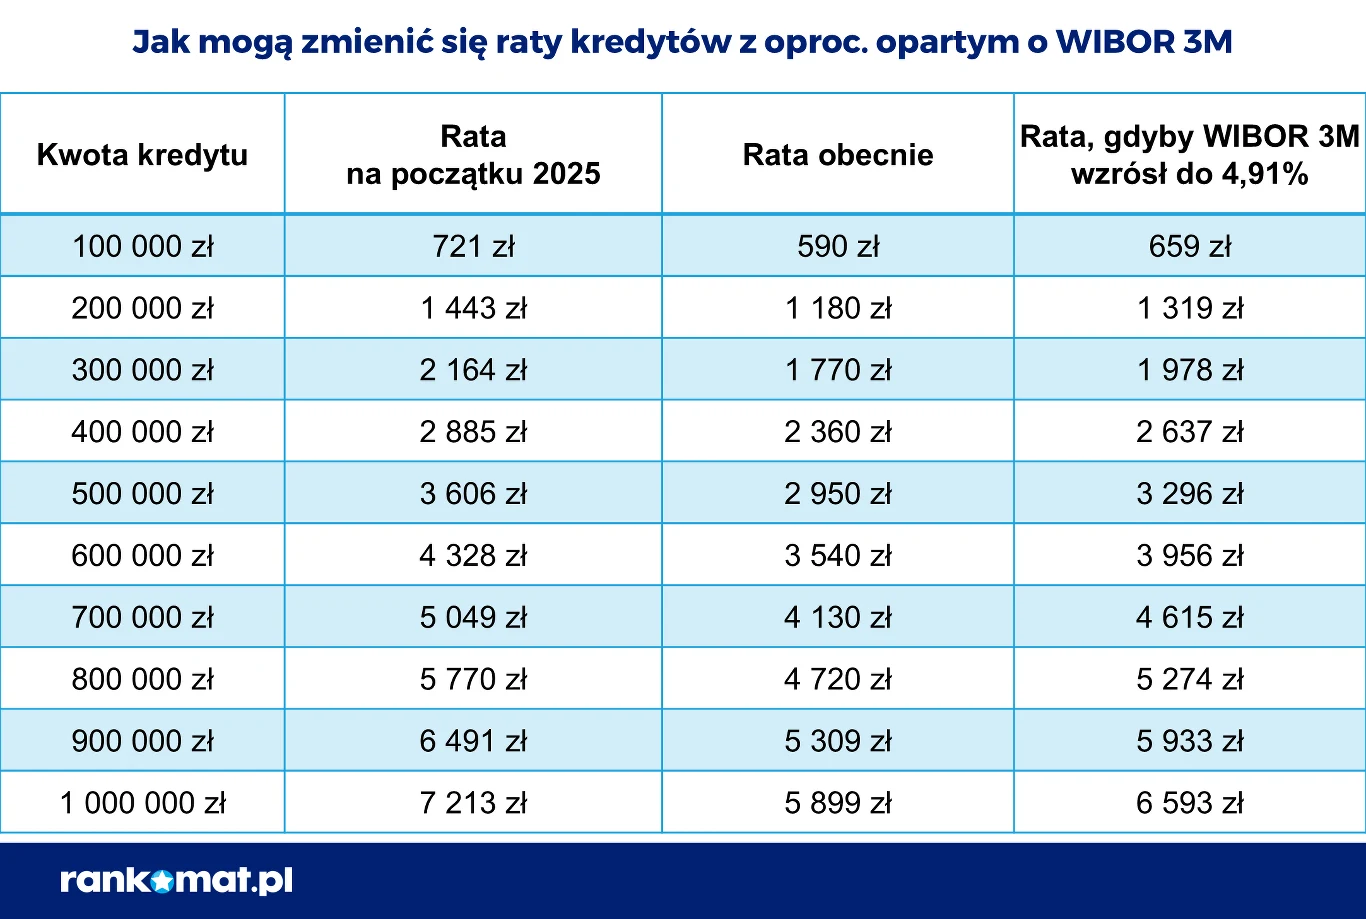
- Zmiana prognoz dotyczących poziomu stóp procentowych to zła informacja dla osób spłacających kredyty hipoteczne ze zmiennym oprocentowaniem. Przykładowo ekonomiści ING Banku Śląskiego zakładają, że na początku 2027 r. Rada Polityki Pieniężnej podwyższy stopy procentowe o 0,5 pkt proc. Z kolei notowania kontraktów terminowych FRA pokazują, że za 9 miesięcy WIBOR 3M może wynosić 4,91 proc. (obecnie 3,85 proc.), czyli wzrosnąć o około 1 pkt proc. Gdyby faktycznie doszło do takiego wzrostu, rata kredytu na kwotę 500 tys. zł, na 30 lat, wzrosłaby o ok. 350 zł, z 2950 zł do ok. 3300 zł - wylicza Jarosław Sadowski, dyrektor Departamentu Analiz Rankomat. Mimo że wyceny kontraktów są bardzo zmienne, czasem przeskalowane, to wskazują nastroje rynkowe.
Analitycy zakładają wzrost stóp procentowych
Twardy orzech do zgryzienia mają ci, którzy chcą w najbliższym czasie zaciągnąć kredyt hipoteczny.
- Od półtora miesiąca obserwujemy systematyczny wzrost oprocentowania okresowo stałego w bankach. Dla wielu nie jest to zaskoczeniem, biorąc pod uwagę sytuację gospodarczą i polityczną na świecie. Wojny, ropa, niebezpieczeństwo dłuższego wzrostu inflacji. To bezpośrednio i od razu przekłada się na ceny kredytów stałoprocentowych. Należy do tego dodać wzrost rentowności obligacji, żeby nie mieć wątpliwości, że na razie nie powinniśmy myśleć o szybkich obniżkach w bankach. Różnica pomiędzy oprocentowaniem stałym i zmiennym już przebiła niekiedy 1 pp na niekorzyść pierwszego. Poziom 6,50 proc. znów nie jest żadnym zaskoczeniem na rynku - mówi Interii Krzysztof Bontal, pośrednik kredytowy Proferto.
Zobacz również:
I jak zaznacza, to wcale nie oznacza jednak, że taki stan będzie się utrzymywał, bo ani nie musi to być koniec wzrostu stałego, ani nie jest powiedziane, że zmienne nie zacznie także wzrastać. Szczególnie właśnie ze względu na presję inflacyjną.
Duża różnica między oprocentowaniem stałym i zmiennym
W przypadku osób, które dopiero zastanawiają się nad zaciągnięciem kredytu, trudną decyzją jest obecnie wybór między oprocentowaniem stałym a zmiennym.
- To pierwsze jest obecnie o około 1 pkt proc. wyższe. W przypadku kredytu na 500 tys. zł na 30 lat różnica w racie wyniesie ok. 320 zł. Aby więc oprocentowanie stałe się opłacało, stopy procentowe musiałyby wzrosnąć o ponad 1 pkt proc. Dodatkowo na wysokim poziomie musiałyby się utrzymywać przez większą część 5-letniego okresu obowiązywania stałej stawki - mówi analityk Rankomat.
Inflacja zjada też realne oszczędności, zwłaszcza tych, którzy trzymają je w bezpiecznych formach, czyli lokatach czy obligacjach skarbowych.
- Oprocentowanie nominalne lokaty bankowej musiałoby wynosić 4,94 proc., aby ochronić oszczędności przed inflacją. Wynika to z podatku Belki, który opodatkowuje oszczędności. Inflacja jest często nazywana podatkiem ze względu na to, że zabiera pieniądze oszczędzającym i zwiększa dochody państwa. Jeżeli tak, to w tym przypadku podatek Belki jest podatkiem od podatku - mówi ekonomista Tomasz Wyłuda.
Monika Krześniak-Sajewicz