W skrócie
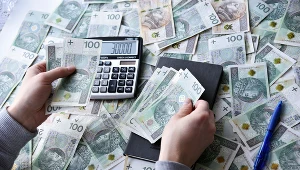
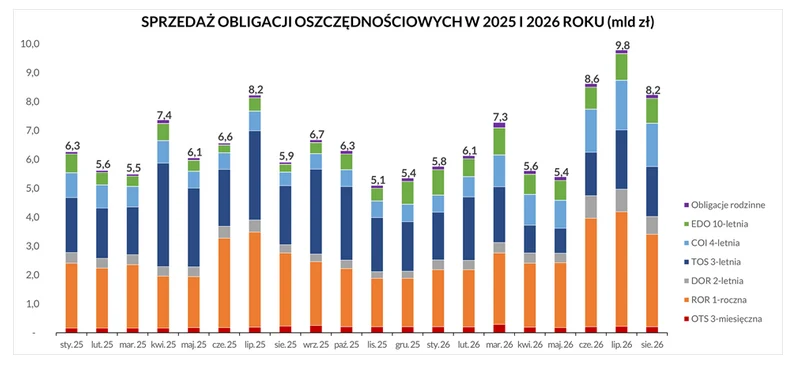
- Wartość sprzedaży obligacji skarbowych w okresie wakacyjnym przekroczyła 26,5 mld zł, co oznacza wzrost o ponad 5 mld zł w porównaniu do analogicznego okresu ubiegłego roku.
- Inwestorzy najchętniej wybierali obligacje jednoroczne, które stanowiły 39 proc. całej sprzedaży, wyprzedzając papiery trzyletnie oraz czteroletnie indeksowane inflacją.
- Badanie VeloBanku wskazuje, że 25 proc. Polaków nie posiada żadnych oszczędności, a większość oszczędzających odkłada pieniądze na tzw. czarną godzinę.
- Więcej podobnych informacji znajdziesz na stronie głównej serwisu, otwiera się w nowym oknie
Przedstawiciele resortu finansów nie kryją radości z coraz większego udziału gospodarstw domowych w finansowaniu deficytu. - Cieszy nas, że inwestorzy doceniają możliwość swobodnego doboru obligacji skarbowych do swoich preferencji lokowania i pomnażania oszczędności. Widać to po wysokim zainteresowaniu naszymi produktami - przekonuje Jurand Drop i dodaje, że łączna sprzedaż w tym roku od stycznia do sierpnia wyniosła prawie 57 mld zł i była o 10 proc. wyższa niż w analogicznym okresie roku ubiegłego.
Polacy najchętniej wybierają obligacje roczne
Co istotne, zmieniły się preferencje detalicznych inwestorów - już nie "inflacyjne" obligacje czteroletnie o zmiennym oprocentowaniu uzależnionym od wskaźnika wzrostu cen towarów i usług "schodzą" najlepiej. Nie są to też papiery trzyletnie o stałym oprocentowaniu (przy spadających stopach dawały nadzieję na nieco wyższy zwrot). Teraz królują papiery roczne, których oprocentowanie powiązane jest ze stopą referencyjną NBP.
W sierpniu Polacy ulokowali w skarbowych obligacjach oszczędnościowych 8,2 mld złotych. Najchętniej wybierane były obligacje 1-roczne o oprocentowaniu zmiennym, opartym o stopę referencyjną Narodowego Banku Polskiego, a ich udział w sprzedaży wyniósł 39 proc. Obligacje 3-letnie TOS o oprocentowaniu stałym miały 21 proc. udział w sprzedaży ogółem, a zaraz za nimi uplasowały się 4-letnie COI indeksowane inflacją z udziałem wynoszącym 18 proc. - informuje MF.
Choć finansowe aktywa Polaków systematycznie rosną (wciąż największą wartość mają depozyty bankowe), nie brakuje gospodarstw domowych deklarujących niewielkie oszczędności lub wręcz ich brak.
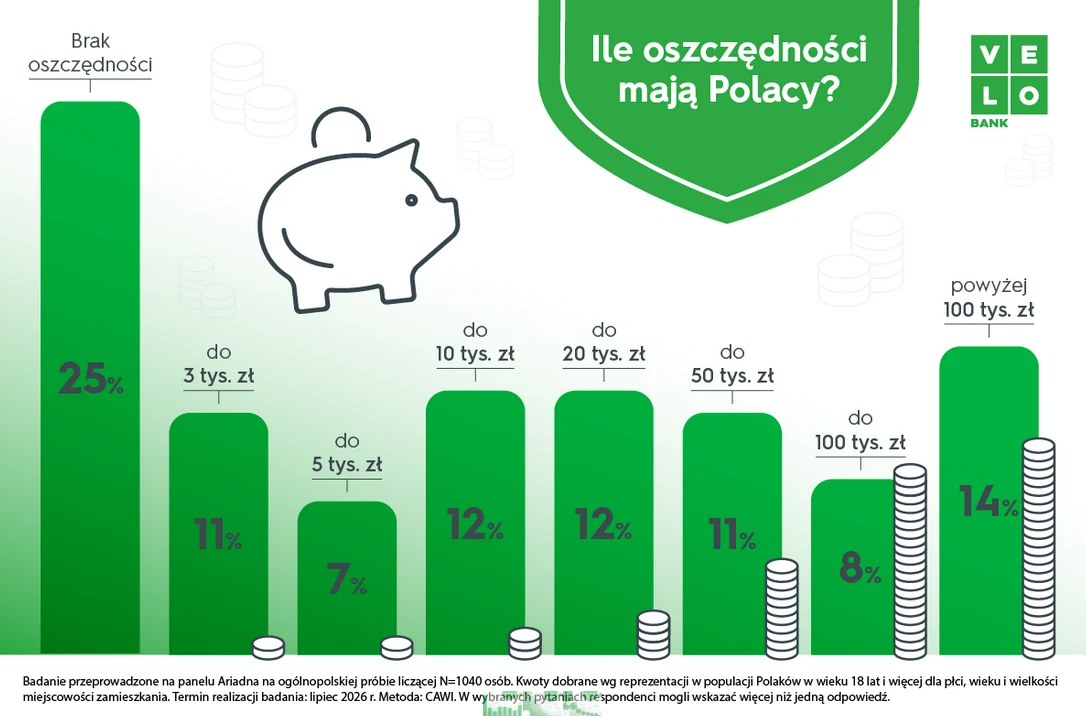
"Około 14 proc. Polaków odłożyło ponad 100 tys. zł. Jednocześnie co czwarty (25 proc.) nie ma żadnych oszczędności, a wśród tych, którzy je posiadają, co trzeci musiał w ciągu ostatniego roku sięgnąć po odłożone pieniądze z powodu wzrostu kosztów życia" - wynika z najnowszego badania VeloBanku.
Polacy oszczędzają przede wszystkim "na czarną godzinę"
Wnioski z tej analizy nie są budujące. Ponad połowa oszczędzających i inwestujących (53 proc.) nie odkłada kierując się przemyślaną inwestycyjną strategią, a przede wszystkim na tzw. "czarną godzinę". Wielu Polaków wskazuje wysokie wydatki na żywność i środki codziennego użytku jako główną przeszkodę w budowaniu poduszki finansowej - podsumowują eksperci VeloBanku i dodają, że wśród osób, które oszczędzają lub inwestują pieniądze jedynie ponad połowa (55 proc.) robi to regularnie. Najczęściej są to osoby w przedziale wiekowym 25-34 lata (62 proc.), osoby z miast powyżej 500 tys. mieszkańców (67 proc.) i z wyższym wykształceniem (61 proc.). Co trzeci oszczędzający (33 proc.) odkłada środki tylko wtedy, gdy w domowym budżecie pozostają dodatkowe środki, a 7 proc. robi to sporadycznie.
Niepokojące jest to, że blisko 25 proc. ankietowanych otwarcie twierdzi, że nie oszczędza.
-To, że co czwarty Polak nie ma żadnych oszczędności, a co trzeci z posiadających musiał w tym roku sięgnąć po odłożone środki, pokazuje, jak płytka wciąż jest nasza poduszka finansowa. Polacy oszczędzają nie po to, by budować majątek, ale żeby przetrwać kolejny szok cenowy lub pomóc swoim dzieciom. To racjonalna reakcja na doświadczenia ostatnich lat, kiedy inflacja regularnie zaskakiwała domowe budżety - komentuje Piotr Arak, główny ekonomista VeloBanku.
Ile odłożyli na wspomnianą "czarną godzinę" Polacy? Z badania VeloBanku wynika, że 14 proc. ankietowanych zgromadziło ponad 100 tys. zł. Częściej są to mężczyźni niż kobiety (19 proc. wobec 10 proc.). Taką kwotę częściej deklarują również osoby po 45. roku życia oraz respondenci z wyższym wykształceniem (20 proc.). Jednocześnie co czwarty Polak (25 proc.) przyznaje, że nie posiada żadnych oszczędności.
Wciąż najwięcej pieniędzy Polacy trzymają na słabo oprocentowanych kontach oszczędnościowych i depozytach
Jak przekonuje VeloBank, Polacy najchętniej wybierają bezpieczne formy oszczędzania, zapewniające łatwy dostęp do zgromadzonych środków. Najpopularniejszym rozwiązaniem jest konto oszczędnościowe (65 proc.), które wyprzedza lokatę krótkoterminową (38 proc.) i gotówkę (29 proc.). Co piąty uczestnik badania (21 proc.) korzysta z lokaty długoterminowej, 17 proc. posiada obligacje skarbowe, a 11 proc. odkłada pieniądze na przyszłość na indywidualnym koncie emerytalnym (IKE).
- Przewaga kont oszczędnościowych i krótkoterminowych lokat nad obligacjami czy IKE to sygnał, że dla większości Polaków priorytetem jest płynność, a nie stopa zwrotu. To zrozumiałe przy stosunkowo niewielkiej poduszce finansowej, ale w dłuższej perspektywie oznacza, że część oszczędności traci realną wartość, a Polakom trudniej budować kapitał na przyszłość, w tym na emeryturę - komentuje cytowany wcześniej Piotr Arak, główny ekonomista VeloBanku.