W skrócie
- ”Vibe Coding” to programowanie z wykorzystaniem sztucznej inteligencji. Wielu inwestorów jest przekonanych, że ten instrument to wielkie zagrożenie dla dostawców tradycyjnego oprogramowania.Kryzys notowań na
- Wall Street objął wiele spółek IT, a także firm logistycznych, finansowych, doradczych, zarządzających aktywami i producentów gier komputerowych.
- Gwałtownie rośnie zainteresowanie amerykańskimi obligacjami skarbowymi, zwłaszcza 30-letnimi. Kapitał kieruje się w stronę instrumentów dłużnych. To oznacza, że wyceny akcji na Wall Street są teraz postrzegane jako zbyt ryzykowne.
- Więcej podobnych informacji znajdziesz na stronie głównej serwisu, otwiera się w nowym oknie
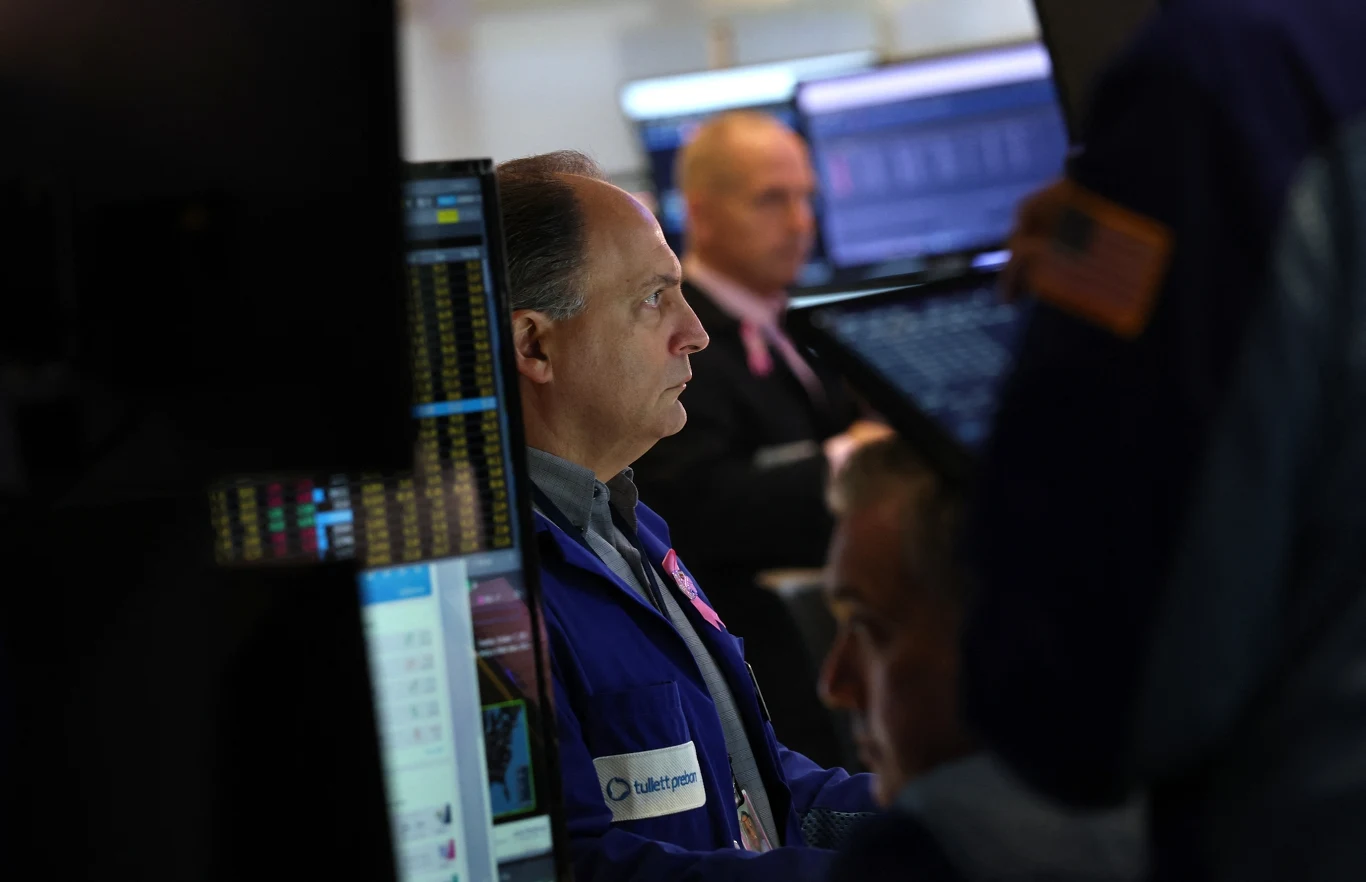
Główne indeksy giełdowe na Wall Street są w impasie. Wskaźnikowi S&P500 i technologicznemu Nasdaqowi dużo brakuje do rekordowych poziomów z końca stycznia. Szczególnie słabo prezentuje się Nasdaq, po tym jak akcje wielu spółek składających się na ten indeks stały się przedmiotem wielkiej wyprzedaży, graniczącej z paniką.
Ciemna strona sztucznej inteligencji
Problemy zaczęły się w momencie, gdy "Vibe Coding" przeraził akcjonariuszy największych na świecie producentów oprogramowania. Inwestorzy obawiają się, że ten nowy instrument informatyczny z wielką siłą uderzy w firmy IT. "Vibe Coding" to niezwykle ułatwiona zdolność tworzenia kodów źródłowych za pomocą AI. Skrajni pesymiści twierdzą, że w ten sposób sztuczna inteligencja może pozbawić pracy całą branżę, a tak naprawdę także wiele innych firm, na zasadzie przewracających się kolejno kostek domina.
Lękowi przed nowymi możliwościami AI przypisywana jest ostatnia duża przecena akcji takich dostawców oprogramowania jak Microsoft, otwiera się w nowym oknie, Oracle, Palantir, SAP i Salesforce. Narzędzia sztucznej inteligencji oferowane światu przez startupy takie jak OpenAI czy Anthropic szybko zostały uznane za niebezpieczne także dla firm logistycznych, finansowych, doradczych, zarządzające aktywami, dla producentów gier komputerowych, a także dla rynku nieruchomości komercyjnych.

Giełdowy efekt domina
W rezultacie miniony tydzień na giełdach upłynął pod znakiem panicznej wyprzedaży nazywanej "AI Scare Trade" (gra na strach przed AI). Akcje wielu spółek były wyprzedawane, choć mało który inwestor potrafił wymienić poważną przyczynę takich zachowań. Rynkami rządziło nerwowe poszukiwanie branż, które mogą stać się kolejnymi ofiarami technologii AI. Inwestorzy działali w trybie: "najpierw sprzedaj, potem pytaj".
Dobrą ilustracją rozchwiania nastrojów na giełdzie w Nowym Jorku pod koniec drugiego tygodnia lutego były wstrząsy w notowaniach spółek z branży transportowej. Pierwszą poruszoną kostką domina stała się informacja podana przez spółkę Algorhythm Holdings, że jej platforma oparta na sztucznej inteligencji pozwala na ogromne zwiększenie efektywności bez wzrostu zatrudnienia. Choć Algorhythm Holdings to nieduża firma o kapitalizacji zaledwie sześciu milionów dolarów, to swoim komunikatem wywołała panikę wśród posiadaczy akcji gigantów logistyki.
Tak wielkie firmy jak CH Robinson Worldwide czy Landstar System podczas jednej sesji straciły na wartości po kilkanaście procent. Tymczasem branża logistyczna była dotychczas "bezpieczną przystanią" chroniącą portfele przed zmiennością spółek technologicznych.
Wielkie banki zalecają spokój
Istotę spadku cen akcji wielu spółek z Nasdaq spróbowali przedstawić analitycy Goldman Sachs. Zwrócili uwagę na fakt, że w pierwszym tygodniu lutego krótkie pozycje (short sell) zajmowane przez fundusze hedgingowe przewyższały pozycje długie (long buy) w stosunku 2:1. Przypomnijmy, że "gra na krótko" ma na celu zarabianie na spadkach cen aktywów. Co więcej, wartość krótkich pozycji na amerykańskim rynku akcji przewyższała wartość pozycji długich przez cztery tygodnie z rzędu. Najchętniej obstawiano spadki cen spółek z branży IT. Zlecenia kupna przeważały jedynie w przypadku producentów mikroprocesorów i sprzętu do ich wytwarzania.
Eksperci banku JPMorgan zwracają uwagę na fakt, że jednym z segmentów, który najbardziej ucierpiał na obawach związanych ze sztuczną inteligencją, jest model SaaS (Software as a Service -oprogramowanie jako usługa). Ich zdaniem, obecne wyceny są tak niskie, że obrazują nierealistyczny scenariusz szkód wyrządzonych przez AI, a to z kolei może być punktem wyjścia do poprawy notowań.
"Biorąc pod uwagę pozycjonowanie rynku, przesadną ocenę wpływu sztucznej inteligencji na biznes oprogramowania oraz solidne wyniki tych spółek, uważamy, że bilans ryzyka przechylił się na korzyść odbicia" - czytamy w notatce JPMorgan adresowanej do klientów.
Ekonomiści Morgan Stanley są podobnego zdania. "Przecena akcji spółek software'owych otworzyła atrakcyjne punkty wejścia. Naszym zdaniem impet firm wprowadzających sztuczną inteligencję utrzymuje się na wysokim poziomie, podczas gdy akcje spółek wykorzystujących AI pozostają niedowartościowane" - czytamy w raporcie Morgan Stanley.

Frakcja pesymistów na Wall Street też jest jednak mocna. Należy do niej Michael Burry, który zasłynął trafnym przewidywaniem wielkiego kryzysu na amerykańskim rynku nieruchomości w 2008 roku i był pierwowzorem głównego bohatera filmu "The Big Short". Burry skupił się ostatnio na akcjach spółki Palantir, które od połowy stycznia potaniały z 179 do 131 dolarów. Słynny inwestor ma duże wątpliwości co do cyklu inwestycyjnego w sektorze AI i spodziewa się, że cena walorów Palantira może spaść do 46 dolarów, czyli o ponad 60 proc.
Rekordowe zyski
Wyniki finansowe za czwarty kwartał 2025 roku prezentowane przez amerykańskie spółki są bardzo dobre i zdaniem wielu komentatorów mogą być podstawą do kontynuowania hossy na giełdzie nowojorskiej. Z danych FactSet wynika, że rezultaty kwartalne przedstawiło około 75 proc. wszystkich spółek, a z tej liczby aż trzy czwarte pochwaliło się zyskami wyższymi od prognozowanych przez analityków.
Dziewięć z jedenastu sektorów gospodarki odnotowało wzrost zysków w skali rok do roku. Najbardziej na plus wyróżniły się sektory technologii informatycznych, przemysłu i usług komunikacyjnych. Z drugiej strony, tylko dwie branże odnotowały spadek zysków: dóbr konsumpcyjnych i energetyki. Sumaryczny wzrost zysków za czwarty kwartał wynosi w tej chwili 13,2 proc. Wszystko wskazuje na to, że będzie to już piąty z rzędu kwartał, w którym spółki należące do indeksu S&P500 wykażą się dwucyfrową poprawą zysków.
Obligacje konkurencją dla akcji
Niektórzy analitycy są jednak zaniepokojeni faktem, że tak dobra sytuacja finansowa kluczowych korporacji nie wywołuje kolejnej fali wzrostów nowojorskich indeksów. Bardzo jaskrawe przykłady to Microsoft i Amazon. Obie firmy legitymują się solidnymi zyskami, a mimo to ich kursy nie rosną. Wszystko wskazuje na to, że inwestorzy zaczynają obawiać się ogromnych nakładów inwestycyjnych ponoszonych na AI przez wielkie firmy technologiczne, co może w przyszłości negatywnie wpłynąć na marże i zyski netto.
Brak giełdowej reakcji po stronie popytu na pozytywne wiadomości ze spółek jest uznawany za objaw wyczerpania trendu. Natomiast paniczna wyprzedaż akcji spod znaku "AI Scare Trade" może nieść ze sobą poważne konsekwencje dla funduszy hedgingowych. Te z nich, które miały lewarowane pozycje na spółkach technologicznych, prawdopodobnie znalazły się w trudnej sytuacji w momencie gwałtownych spadków cen akcji. Konieczność uzupełnienia depozytów zabezpieczających, czyli tak zwane margin calls, wymuszała na nich szybkie gromadzenia gotówki.
Liczni eksperci zwracają uwagę na fakt, że gwałtownie rośnie zainteresowanie amerykańskimi obligacjami skarbowymi, zwłaszcza 30-letnimi. Doświadczenie uczy, że w momentach skrajnej niepewności kapitał instynktownie kieruje się w stronę instrumentów dłużnych. To oznaczałoby, że wyceny akcji na Wall Street są postrzegane jako zbyt ryzykowne w obecnych warunkach. Nawet dobre wskaźniki koniunktury w USA nie powstrzymują inwestorów przed zakupem długoterminowych obligacji zamiast akcji.
Jacek Brzeski