W skrócie
- Jedni analitycy uważają, że wycofanie się WIG20 nawet w okolice 3800 punktów nie musiałoby podważyć długoterminowej tendencji wzrostowej. Inni ostrzegają, że spadek poniżej 3850 punktów może być początkiem negatywnego trendu.
- W pierwszym półroczu 2026 roku obroty na głównym rynku warszawskiej giełdy wyniosły 321,7 miliarda złotych wobec 252,6 miliarda rok wcześniej. Ten wzrost o ponad 27 proc. w dużym stopniu wynika z rosnącego napływu kapitału zagranicznego.
- Polska, w porównaniu z największymi rynkami rozwiniętymi, ma ciągle niskie zaangażowanie krajowych gospodarstw domowych w akcje. Jeśli ten potencjał zostanie obudzony, na przykład za sprawą Osobistych Kont Inwestycyjnych, to GPW może zyskać następne źródło zasilania.
- Hossa na warszawskim parkiecie trwa od października 2022 roku. Od tamtej pory liczony w dolarach wskaźnik MSCI Poland wzrósł aż o 258 proc.
- Więcej podobnych informacji znajdziesz na stronie głównej serwisu, otwiera się w nowym oknie
Polska giełda w ostatnich miesiącach robi wrażenie mocniejszej od wielu rynków rozwiniętych i wschodzących, także tych, które mogą pochwalić się dużymi wzrostami swoich indeksów. WIG20, główny wskaźnik GPW, przez niecałe 5 miesięcy (od 23 marca do 11 sierpnia) zyskał na wartości 30 proc., wspinając się z poziomu 3137 punktów do rekordowych 4084 punktów. W sierpniu rekordy wszech czasów ustanawiały także indeksy: WIG, mWIG40 i sWIG80.


Giełdowy poślizg kontrolowany, czy koniec hossy?
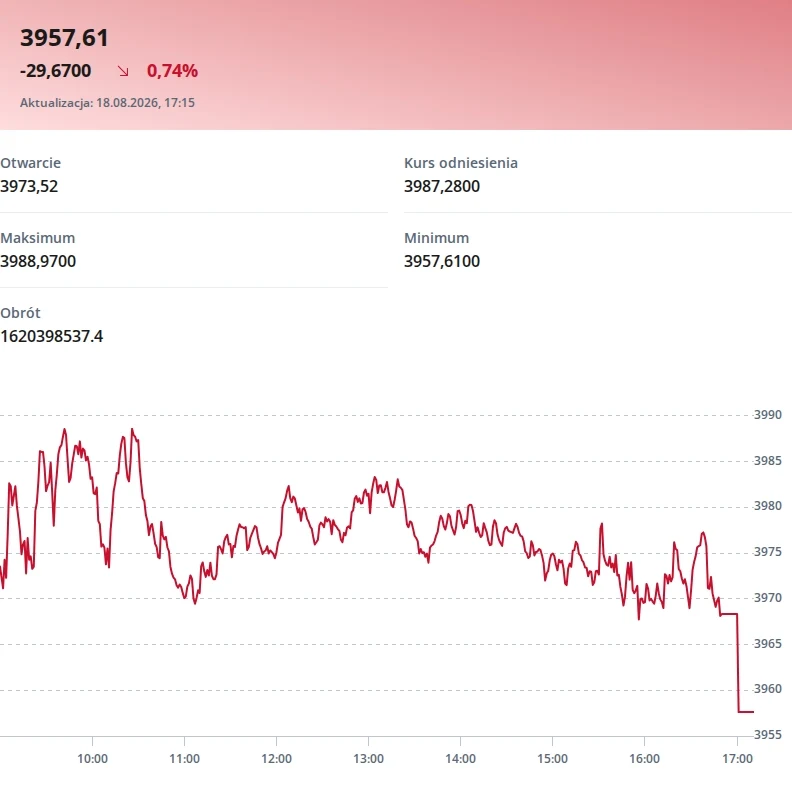
Ostatnie dni przyniosły jednak spadek WIG20 poniżej granicy 4 tysięcy punktów. Dla wielu analityków takie cofnięcie się rynku to skutek realizowania zysków przez inwestorów i naturalna korekta, a nie koniec hossy. Niektórzy eksperci są nawet przekonani, że WIG20 po 30-procentowym skoku nie uniknie głębszej korekty spadkowej jeszcze w tym kwartale, czyli przed końcem września. Rynek jest bowiem "krótkoterminowo wykupiony".
W gronie analityków rysuje się spora różnica zdań. Jedni uważają, że wycofanie się WIG20 nawet w okolice 3800 punktów byłoby wyrazem normalnej zmienności i nie musiałoby podważyć długoterminowej tendencji wzrostowej. Inni ostrzegają, że spadek poniżej 3850 punktów może być początkiem negatywnego trendu.
Na warszawskim parkiecie od lat powtarzane jest hasło: "nie ma hossy bez banków". W tym roku znów się potwierdza. Wskaźnik WIG-Banki od końca marca wzrósł o jedną trzecią, a PKO BP podrożał w tym czasie o prawie 30 proc. Inne mocne ogniwa rynku to KGHM i Orlen. Walory PKN Orlen z poziomu 100 zł w styczniu ruszyły w stronę 156 zł w lipcu, a dziś są niewiele tańsze i kosztują około 153 zł.
Z kolei akcje kombinatu miedziowego z 280 zł na początku tego roku podrożały do 392 zł w czerwcu, ale dziś, zwłaszcza po przecenie w ostatnich dniach, kosztują około 335 zł. Notowania KGHM są teraz pod presją rozczarowujących doniesień o produkcji przemysłowej i sprzedaży detalicznej w Chinach. Ich następstwem jest spadek cen miedzi i srebra na rynkach światowych.
Mocna giełda mocnej gospodarki
Polska gospodarka wyróżnia się wyjątkowo wysokim tempem wzrostu na tle innych krajów europejskich. W drugim kwartale tego roku PKB Polski wzrósł o 3,8 proc. w skali rok do roku, podczas gdy Francja zanotowała poprawę tylko o 0,7 proc., a Niemcy o 0,9 proc. W tej sytuacji nie dziwią historyczne szczyty WIG20 i innych warszawskich indeksów giełdowych.
Wysoka aktywność gospodarcza polskich przedsiębiorstw, niskie bezrobocie i poważny wzrost wynagrodzeń tworzą korzystne warunki dla spółek, których wyniki są w dużym stopniu uzależnione od krajowego popytu. Dotyczy to również banków, które korzystają z dobrej kondycji gospodarstw domowych.
Proporcja między cenami akcji spółek na GPW a ich kapitalizacją nie jest wysoka w porównaniu z tymi samymi wskaźnikami na giełdach Europy Zachodniej, a szczególnie w Stanach Zjednoczonych. Innymi słowy, polski rynek jest nadal atrakcyjny w zestawieniu z innymi giełdami ze względu na relatywnie niską bazę wycen.
Poza tym mamy, w porównaniu z największymi rynkami rozwiniętymi, ciągle niskie zaangażowanie krajowych gospodarstw domowych w akcje. Jeśli ten potencjał zostanie obudzony, na przykład za sprawą Osobistych Kont Inwestycyjnych, to GPW może zyskać następne źródło zasilania.


Na ten rynek płyną kapitały
Mocną stroną warszawskiej giełdy są w tym roku wysokie obroty, co świadczy o rosnącej aktywność inwestorów. W pierwszym półroczu 2026 roku obroty na naszym głównym rynku wyniosły 321,7 miliarda złotych wobec 252,6 miliarda rok wcześniej. Ten wzrost o ponad 27 proc. w dużym stopniu wynika z rosnącego napływu kapitału zagranicznego.
W dłuższym terminie o dobrych perspektywach GPW może przesądzić suma kilku czynników. Nie tylko rosnące obroty, ale także solidne fundamenty gospodarcze, relatywnie atrakcyjne wyceny spółek i korzystny klimat inwestycyjny dla części rynków wschodzących, w tym polskiego.
Na przestrzeni ostatnich 12 miesięcy giełdowe rynki wschodzące osiągnęły bardzo dobre wyniki. Liczony w dolarach wskaźnik iShares MSCI Emerging Markets ETF (EEM) zyskał blisko 40 proc, czyli około dwa razy więcej niż nowojorski S&P500. Polska znalazła się w okolicach średniej, gdyż nasze akcje w ciągu roku zapewniły zwrot 38-procentowy. Dodajmy, że hossa na warszawskim parkiecie trwa od października 2022 roku. Od tamtej pory MSCI Emerging Markets zyskał w ujęciu dolarowym 109 proc., natomiast MSCI Poland aż 258 proc.
Amerykański bank stawia na rynki wschodzące
Todd McClone, zarządzający portfelami w amerykańskim banku inwestycyjnym William Blair, uważa, że rynki wschodzące nadal mają swój czas byka. Nie należy więc realizować zysków i zamieniać na gotówkę akcji spółek pochodzących z giełd krajów doganiających Zachód. Wręcz przeciwnie, McClone jest zdania, że warto rozważyć zwiększenie ekspozycji na rynki wschodzące. Tym bardziej, że do lepszego zachowania się tych giełd wobec rynków rozwiniętych nie jest potrzebne - wbrew obiegowej opinii - środowisko osłabionego dolara amerykańskiego.
"Należy zauważyć, że historycznie okresy utrzymującej się lepszej kondycji rynków wschodzących w porównaniu z gospodarkami rozwiniętymi rzeczywiście zbiegały się z osłabieniem dolara. Słabszy waluta Amerykanów łagodzi warunki finansowe rynków wschodzących, zmniejsza obciążenia związane z zadłużeniem denominowanym w dolarach, wspiera eksporterów surowców i przyciąga kapitał do miejsc obiecujących wyższy wzrost. Naszym zdaniem rynki wschodzące nie potrzebują jednak załamania dolara, aby osiągać lepsze wyniki" - konkluduje Todd McClone w imieniu ekspertów banku William Blair.
Jacek Brzeski