Ministerstwo Finansów zwróciło się do Europejskiego Banku Centralnego o opinię w sprawie uwzględnienia stopy referencyjnej banku centralnego jako jednej z metod ustalania oprocentowania kredytów hipotecznych. Propozycja wypłynęła od krajowego sektora bankowego, a pismo w tej sprawie skierował wiceminister finansów Jurand Drop do szefowej EBC Christine Lagarde.
Polskie banki zaapelowały o zmiany w ustawie o kredycie hipotecznym
Jak pisał wiceminister finansów, krajowy sektor bankowy poprosił o "pilną zmianę" w ustawie o kredycie hipotecznym. Wniosek złożony został także przez Komisję Nadzoru Finansowego w ramach konsultacji społecznych dotyczących ustawy o zmianie niektórych ustaw w celu rozwoju rynku finansowego oraz wzmocnienia stabilności finansowej na tym rynku. Ministerstwo Finansów w związku z tym poprosiło EBC o opinię, bo "proponowane zmiany mogą mieć potencjalny wpływ na politykę pieniężną banku centralnego".
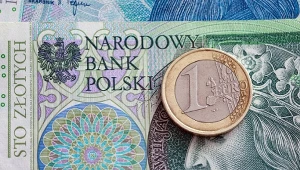
Proponowane zmiany mają poszerzać zakres opcji, na których podstawie będzie można uzgodnić zmienną stopę procentową kredytu hipotecznego. W rozwiązaniu przewidziano także możliwość wykorzystania stopy referencyjnej banku centralnego państwa członkowskiego, odpowiadającego walucie kredytu, więc w przypadku kredytów złotówkowych byłby to Narodowy Bank Polski.
"Wniosek uwzględnia również stopę referencyjną banku centralnego państwa trzeciego należącego do Europejskiego Obszaru Gospodarczego, w przypadku kredytu denominowanego w walucie tego państwa" - napisano w piśmie.
Jak wynika z pisma, art. 29 ustawy zakłada, że jeżeli obie strony nie uzgodniły stałej stopy procentowej kredytu hipotecznego, metodę ustalania stopy procentowej określa się jako wartość wskaźnika referencyjnego oraz marży określonych w umowie kredytu hipotecznego lub wartości stopy referencyjnej banku centralnego państwa członkowskiego, której waluta odpowiada walucie kredytu oraz marża określona w umowie kredytu hipotecznego.
Propozycja zakłada także przepis przejściowy, z którego wynika, że nowo sformułowany artykuł będzie dotyczył też umów kredytu hipotecznego zawartych przed wejściem w życie nowelizacji.
"W kontekście powyższej propozycji Ministerstwo Finansów zwraca szczególną uwagę na specyfikę rynku kredytów hipotecznych w Polsce, gdzie - zgodnie z informacjami Komisji Nadzoru Finansowego dotyczącymi sytuacji banków w 2024 r. - na koniec 2024 r. udział kredytów denominowanych w PLN o stałym lub tymczasowo stałym oprocentowaniu wynosił 33,3 proc. całkowitej wartości księgowej brutto kredytów mieszkaniowych oraz 23,6 proc. całkowitej liczby takich kredytów. To oczywiście przekłada się na bardzo wysoki udział w rynku kredytów hipotecznych o zmiennym oprocentowaniu" - napisał wiceminister finansów.
Banki chcą zmniejszyć ryzyko prawne?
Jak pisał Jurand Drop, odejście od stosowania wskaźników referencyjnych w umowach kredytów hipotecznych na rzecz stosowania stopy referencyjnej NBP zmniejszyłoby ryzyko prawne dla banków komercyjnych.
"W związku z tym pojawiają się wątpliwości, czy nie spowodowałoby to procesów prowadzących do rosnącej bezpośredniej zależności aktywów i pasywów banków od stóp procentowych banku centralnego, a jednocześnie osłabiłoby stosowanie i wiarygodność wskaźników referencyjnych" - napisał wiceminister.
Jak opisuje wiceminister finansów, takie podejście mogłoby się odbić na rynku pozagiełdowych instrumentów pochodnych opartych na stopach procentowych denominowanych w PLN, dla których wskaźniki te służą jako instrument bazowy. Drop podkreśla, że rosnąca zależność krajowych banków od stopy referencyjnej banku centralnego mogłaby spowodować spadek ich aktywności na rynku co skutkowałoby osłabieniem ich gotowości do oferowania kredytów o stałym oprocentowaniu.
"Znaczny wzrost wolumenu kredytów opartych na stopie referencyjnej NBP mógłby w dłuższej perspektywie spowodować, że kredytobiorcy zaczęliby formułować oczekiwania co do konkretnego kierunku polityki pieniężnej NBP" - pisze wiceminister finansów.
Ministerstwo Finansów zapytało także, czy Europejski Bank Centralny dysponuje informacjami na temat tego, czy inne jurysdykcje zezwalają na stosowanie referencyjnej stopy procentowej banku centralnego w przypadku kredytów hipotecznych, a jeśli tak, to czy podejście to jest stosowane w praktyce; jeśli nie - to dlaczego.
"Biorąc pod uwagę zaawansowany etap reformy wskaźników referencyjnych w Polsce oraz konieczność wprowadzenia odpowiednich i optymalnych zmian legislacyjnych, byłbym wdzięczny, gdyby mogli Państwo niezwłocznie podjąć niezbędne kroki i wydać opinię w rozsądnym terminie" - napisano w piśmie skierowanym do EBC.