W skrócie
- Droga ropa i niedobory na rynkach paliwowych wzmacniają oczekiwania inflacyjne w Polsce, co przy ”gołębiej” postawie Rady Polityki Pieniężnej szkodzi złotemu.
- Narracja Rezerwy Federalnej o ”mini-cyklu” składającym się tylko z dwóch podwyżek stóp nie przekonuje rynków finansowych. Inwestorzy spodziewają się znacznie bardziej agresywnego zacieśniania polityki monetarnej w latach 2027-29.
- Na rynkach światowych potwierdza się reguła, że ”gdy banki centralne nie podnoszą stóp, to robią to nabywcy obligacji żądający coraz wyższych odsetek”. To co się dzieje z papierami skarbowymi amerykańskimi i polskimi jest tego doskonałą ilustracją.
- Więcej podobnych informacji znajdziesz na stronie głównej serwisu, otwiera się w nowym oknie
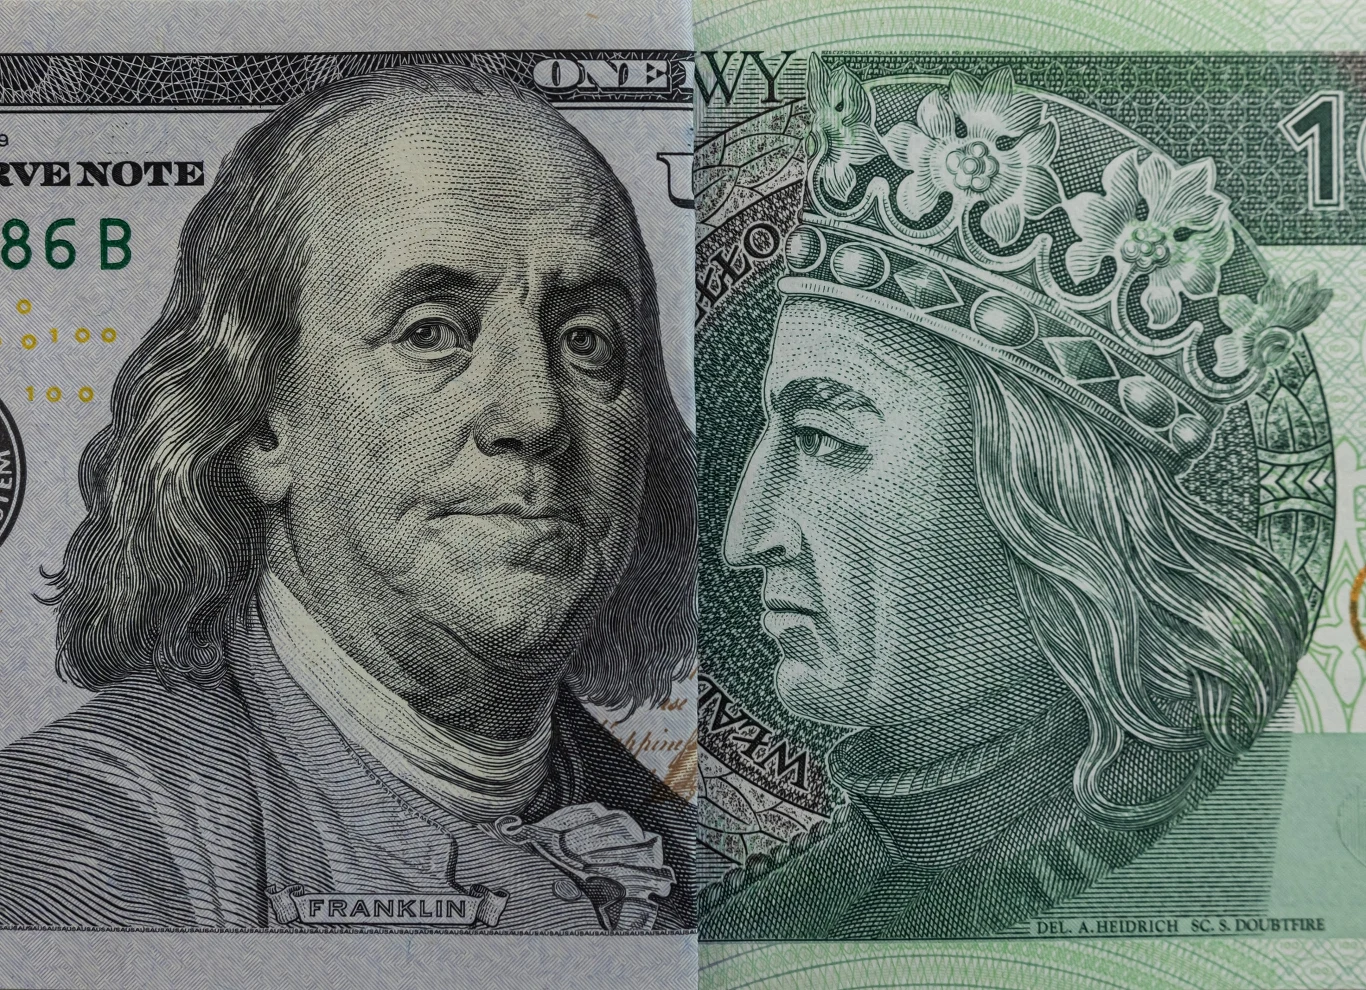
Na polskim rynku walutowym dolar i euro są nieco tańsze niż przed ostatnim weekendem. Po zamknięciu notowań w piątek 18 września agencja ratingowa Moody's obniżyła ocenę wiarygodności naszego kraju z A2 do A3 i zmieniła perspektywę z negatywnej na stabilną.
Mimo to analitycy przeważnie nie są zaskoczeni, że w poniedziałek 20 września złoty poprawił swoje notowania. Argumentują, że werdykt Moody's dla wielu inwestorów nie był niespodzianką - zły stan polskich finansów publicznych musiał zostać wreszcie "ukarany". Z tego powodu złoty osłabiał się już na długo przed decyzją agencji ratingowej.
Dolar bardziej atrakcyjny
Wielu ekonomistów jest zdania, że w najbliższej przyszłości o losie złotego będą decydowały przede wszystkim różnice w polityki monetarnej NBP i innych banków centralnych. Amerykański Fed nabrał ochoty, by podwyższać stopy procentowe. Politykę pieniężną w tym miesiącu zaostrzył także Europejski Bank Centralny. Tymczasem decydenci z Narodowego Banku Polskiego są w większości zwolennikami długotrwałego utrzymywania stóp na obecnym poziomie - co najmniej do końca pierwszego kwartału 2027 roku.
Kilka dni temu Federalny Komitet Otwartego Rynku (FOMC) główną stopę w USA podniósł o 25 punktów bazowych. Jest ona teraz w przedziale 3,75-4,00 proc. Decyzję o pierwszym zaostrzeniu polityki monetarnej od 2023 roku gubernatorowie Fed podjęli jednomyślnie.
Z polskiego punktu widzenia efekt jest taki, że stopa funduszy federalnych w Ameryce jest wyższa od stopy referencyjnej NBP (3,75 proc.), choć inflacja w obu krajach jest na podobnym poziomie przekraczającym 3 proc. Nic dziwnego więc, że przed weekendem złoty mocno został przeceniony w relacji do dolara.
W czwartek 17 września dolar przełamywał poziom 3,81 zł, choć jeszcze pod koniec sierpnia za walutę Amerykanów płacono mniej niż 3,68 zł. Miniony tydzień dolar zamknął nieco poniżej 3,80 zł, ale ewentualny powrót w okolice 3,81 zł będzie wyrównaniem lipcowego maksimum notowań i zbliżeniem się do kluczowej linii oporu.
Zaostrzenie polityki monetarnej w Stanach Zjednoczonych sprawiło, że dolar zaczął "wysysać" kapitał z rynków wschodzących, co przyniosło straty polskiej walucie. Dolar zyskał na wartości także wobec wspólnej waluty europejskiej. Za euro płaci się niewiele ponad 1,145 dolara, podczas gdy miesiąc temu kurs przekraczał 1,17.
Euro spycha złotego do defensywy
Wspólna waluta jest słaba wobec "zielonego", ale pokazuje siłę w konfrontacji ze złotym. Kurs eurozłotego zbliżał się kilka dni temu do 4,37, czyli poziomu najwyższego od listopada 2024 roku. Trzy tygodnie wcześniej euro kosztowało tylko 4,295 zł. Analiza techniczna podpowiada, że teraz najbliższym celem dla eurozłotego może być poziom 4,40.
Natomiast w wypadku dolara, zdaniem wielu analityków, możliwy jest marsz w kierunku 4 zł. Taki scenariusz stanie się bardziej prawdopodobny w warunkach zaostrzającego się konfliktu na Bliskim Wschodzie i rosnącej ceny baryłki ropy brent. Dziś kosztuje ona trochę ponad 100 dolarów, ale np. Goldman Sachs nie wyklucza w wariancie eskalacji wojennej ceny na poziomie 120 dolarów. Nie ulega też wątpliwości, że droga ropa i niedobory na rynkach paliwowych wzmacniają oczekiwania inflacyjne w Polsce, co przy "gołębiej" postawie Rady Polityki Pieniężnej szkodzi złotemu.
Zobacz również:

Fed obiecuje, że nie będzie brutalny
Amerykańska Rezerwa Federalna podniosła stopy procentowe o 25 punktów bazowych, gdyż inflacja w USA utrzymuje się na wysokim poziomie, a w dodatku jest w tej chwili podsycana przez wspomniane wysokie ceny ropy naftowej. Fed doszedł też do wniosku, że gospodarka kraju tak bardzo rozpędza się, że trzeba ją studzić restrykcyjną polityką pieniężną. FOMC chce szybciej zmierzać do osiągnięcia docelowej 2-procentowej inflacji, którą w USA notowano po raz ostatni w lutym 2021 roku.
Dwa ostatnie w tym roku posiedzenia Fed odbędą się 28 października i 9 grudnia. Zaraz po wrześniowej decyzji o podniesieniu ceny pieniądza FOMC zasugerował, że nowego cyklu podwyżek stóp procentowych nie będzie, co najwyżej należy spodziewać się "mini-cyklu". Z analizy tak zwanych fedokropek wynika, że do końca 2026 roku stopa funduszy federalnych może pójść w górę o 25 punktów bazowych (do 4,00-4,25 proc.). W przyszłym roku stopy procentowe nie zmieniłby się, w 2028 roku doszłoby do jednej ich obniżki i do następnej w 2029 roku.
Rynek nie ufa Rezerwie Federalnej
Jednak wszystko wskazuje na to, że rynek finansowy nie dał się przekonać do narracji o "mini-cyklu" składającym się tylko z dwóch tegorocznych podwyżek stóp. Kontrakty terminowe i rentowności obligacji wyceniają znacznie bardziej agresywne zacieśnianie polityki monetarnej w latach 2027-29.
Model CME Fed Watch zakłada, że stopy w USA zostaną podniesione w kilku kolejnych krokach o następne 75 punktów bazowych, a ostatni z tych ruchów będzie wykonany w kwietnia 2027 roku. Taki scenariusz prowadziłby do systematycznego wzmacniania dolara i podnosił koszt pieniądza na rynkach długu. Jednocześnie rosłaby presja na osłabienie złotego i innych walut rynków wschodzących.
Nie ulega wątpliwości, że wariant radykalnego podnoszenia ceny pieniądza w USA jest pochodną spodziewanego szoku paliwowego i wynikającej z niego inflacji. Zarówno szok jak i skok cen są do uniknięcia, o ile Donald Trump zakończy konflikt zbrojny na Bliskim Wschodzie. Na razie jednak prezydent USA skupia się na krytyce najnowszej decyzji Fed i powtarza - w całkowitym oderwaniu od ekonomicznych skutków wojny - że Ameryka potrzebuje stóp poniżej 1 procenta.
Zobacz również:

Nabywcy obligacji żądają wysokich odsetek
Od wielu tygodni na rynkach światowych potwierdza się reguła, że "gdy banki centralne nie podnoszą stóp, to robią to nabywcy obligacji żądający coraz wyższych odsetek". To co się dzieje z papierami skarbowymi amerykańskimi i polskimi jest tego doskonałą ilustracją.
Rok temu 10-letnie obligacje USA miały rentowność na poziomie 4 proc. Tuż przed wrześniową decyzją FOMC przekraczana była granica 5 proc. i niewiele się zmieniło od tamtej pory. To dowód, że rynek nie za bardzo wierzy w łagodny "mini-cykl" banku centralnego, a inwestorzy ciągle mogą liczyć na bardzo wysoką nagrodę za finansowanie deficytu budżetowego Stanów Zjednoczonych.
Polskie 10-letnie obligacje skarbowe też przyprawiają o ból głowy urzędników w Ministerstwie Finansów. Rok temu rentowność naszych 10-latek wynosiła 5,3 proc. W połowie września było to nawet 6,55 proc. - najwięcej od marca 2023 roku. Dziś jest tylko trochę mniej, bo około 6,2 proc.
Te rentowności decydują o odsetkach, jakie rząd musi płacić w aukcjach państwowego długu. Jak wiadomo, od wielu lat Polska pożycza setki miliardów złotych na sfinansowanie rekordowych deficytów i rolowanie starych zobowiązań wobec pożyczkodawców. Jasne jest też, że skoro nawet Amerykanie za swój dług płacą około 5 proc., to my musimy więcej, bo jesteśmy mniej wiarygodnym płatnikiem.
Jacek Brzeski