W skrócie
- RPP pozostawiła stopy procentowe bez zmian, ale kredyty hipoteczne ze stałym oprocentowaniem drożeją, osiągając średnio 6,4 proc. w porównaniu do 5,7 proc. przy zmiennej stawce.
- Przy kredycie na 500 tys. zł rata ze stałym oprocentowaniem jest wyższa o 226 zł od zmiennej, co wynika z wycen kontraktów IRS 5Y oraz rosnących oczekiwań co do podwyżek stóp NBP.
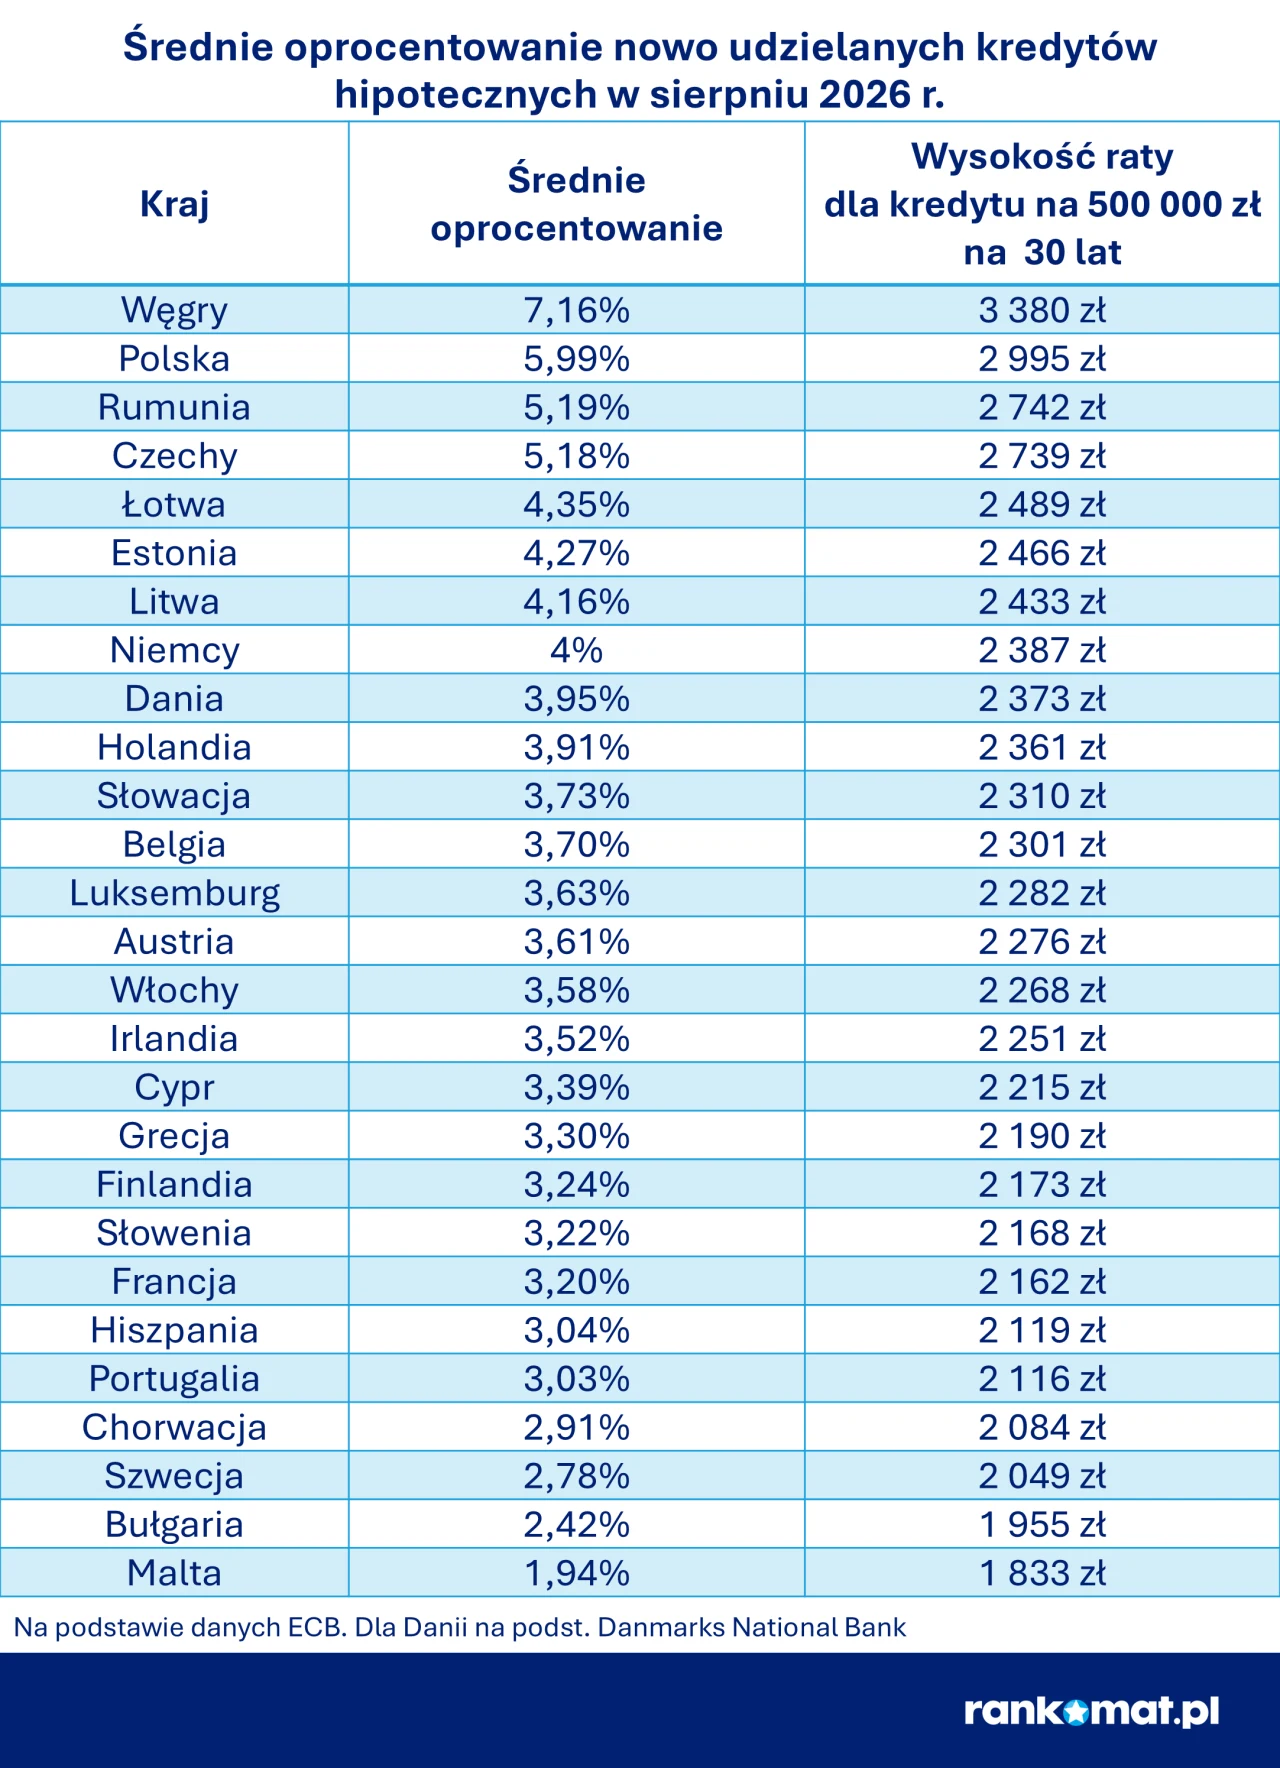
- Polska pozostaje w czołówce państw UE z najdroższymi kredytami hipotecznymi; średnie oprocentowanie nowych zobowiązań w sierpniu wyniosło 5,99 proc., wyżej było tylko na Węgrzech.
- Więcej podobnych informacji znajdziesz na stronie głównej serwisu, otwiera się w nowym oknie
Rada Polityki Pieniężnej zdecydowała, że stopy procentowe Narodowego Banku Polskiego pozostaną bez zmian. Oznacza to, że stopa referencyjna, otwiera się w nowym oknie nadal wynosi 3,75 proc., lombardowa 4,25 proc., depozytowa 3,25 proc., redyskonta weksli 3,80 proc., a dyskonta weksli 3,85 proc. w skali roku. Co to oznacza dla kredytobiorców?
Stopy procentowe bez zmian, ale stała rata droższa o 226 zł
Według wyliczeń Jarosława Sadowskiego z Rankomat.pl różnica między oprocentowaniem stałym i zmiennym wyraźnie wzrosła. Jeszcze w sierpniu wynosiła 0,3 pkt proc., a obecnie sięga około 0,7 pkt proc.
Oprocentowanie zmienne utrzymuje się na poziomie około 5,7 proc., podczas gdy średnie oprocentowanie stałe wzrosło do 6,4 proc. Przy kredycie na 500 000 zł na 30 lat oznacza to ratę 3 128 zł przy stałym oprocentowaniu wobec 2 902 zł przy zmiennym.
"Oprocentowanie stałe pozwala zabezpieczyć się przed ryzykiem wzrostu stóp procentowych na okres 5 lat. Takie "ubezpieczenie" ma jednak koszt i ten koszt jest wyższy w sytuacji, gdy pojawia się prawdopodobieństwo podwyżek stóp procentowych. Z taką sytuacją mamy do czynienia obecnie" - ocenia Jarosław Sadowski, dyrektor Departamentu Analiz Rankomat.pl.
Jeśli stopy przez 5 lat pozostałyby bez zmian, według jego wyliczeń za takie zabezpieczenie kredytobiorca zapłaciłby około 13 532 zł.
Ekspert wskazuje na ryzyko podwyżek
Zdaniem Sadowskiego za wzrost oprocentowania stałego odpowiadają przede wszystkim wyższe notowania kontraktów IRS 5Y. We wrześniu przekraczały 5,1 proc., podczas gdy w sierpniu wynosiły około 4,3 proc. Obecnie jest to 4,99 proc.
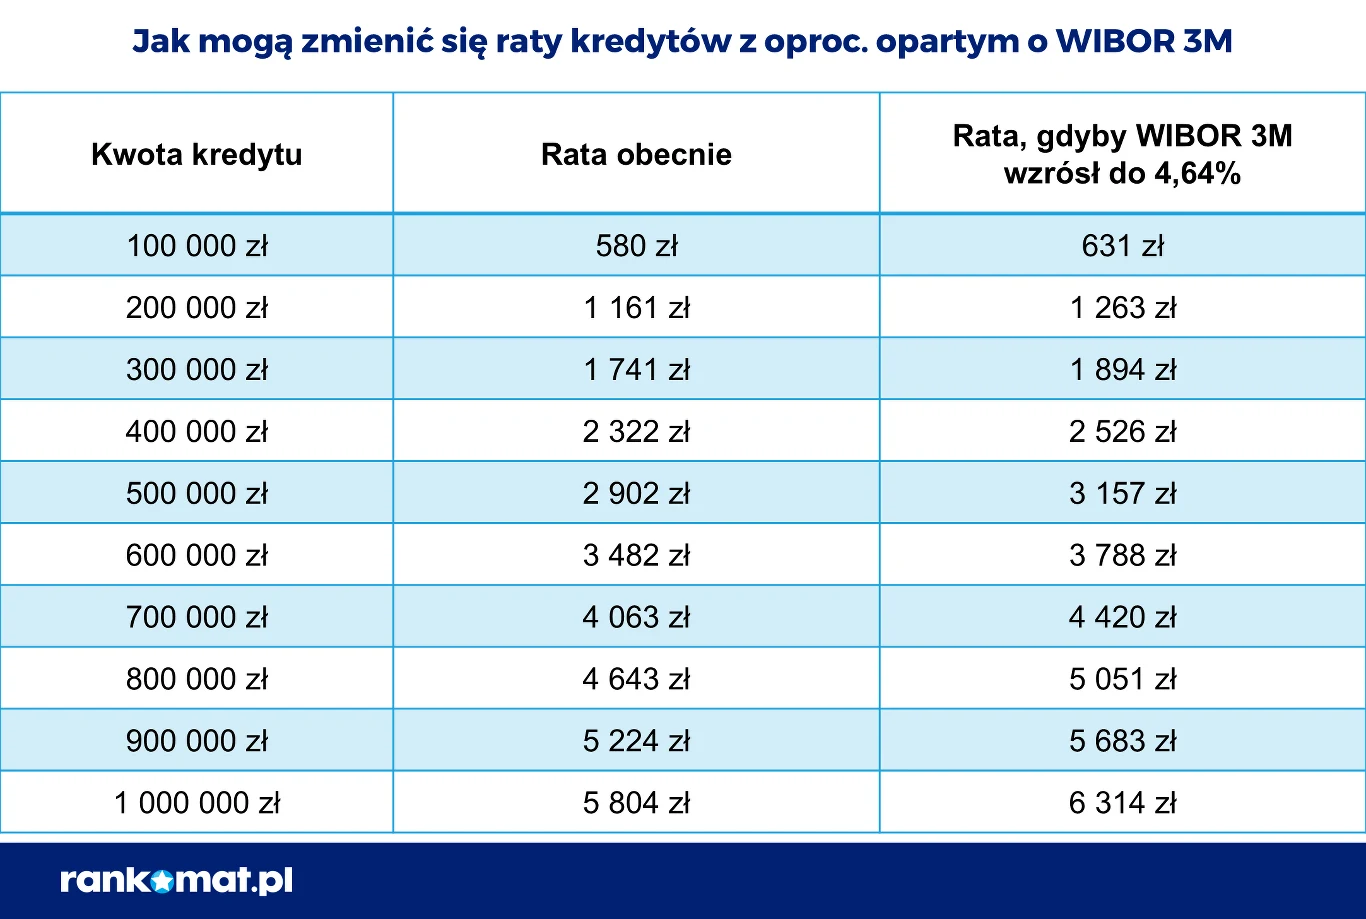
Sadowski zwraca też uwagę na wycenę kontraktów FRA. Wynika z niej, że za 6 miesięcy WIBOR 3M może wynosić 4,64 proc. Oznaczałoby to podwyżkę stopy referencyjnej NBP z 3,75 proc. do 4,5 proc., czyli o 0,75 pkt proc.
"Część analityków przewiduje, że już w listopadzie lub na początku przyszłego roku RPP podniesie stopy procentowe" - wskazuje ekspert.
ZOBACZ TAKŻE: Ważne porozumienie spółek Skarbu Państwa. "To nie jest parę kartek papieru", otwiera się w nowym oknie
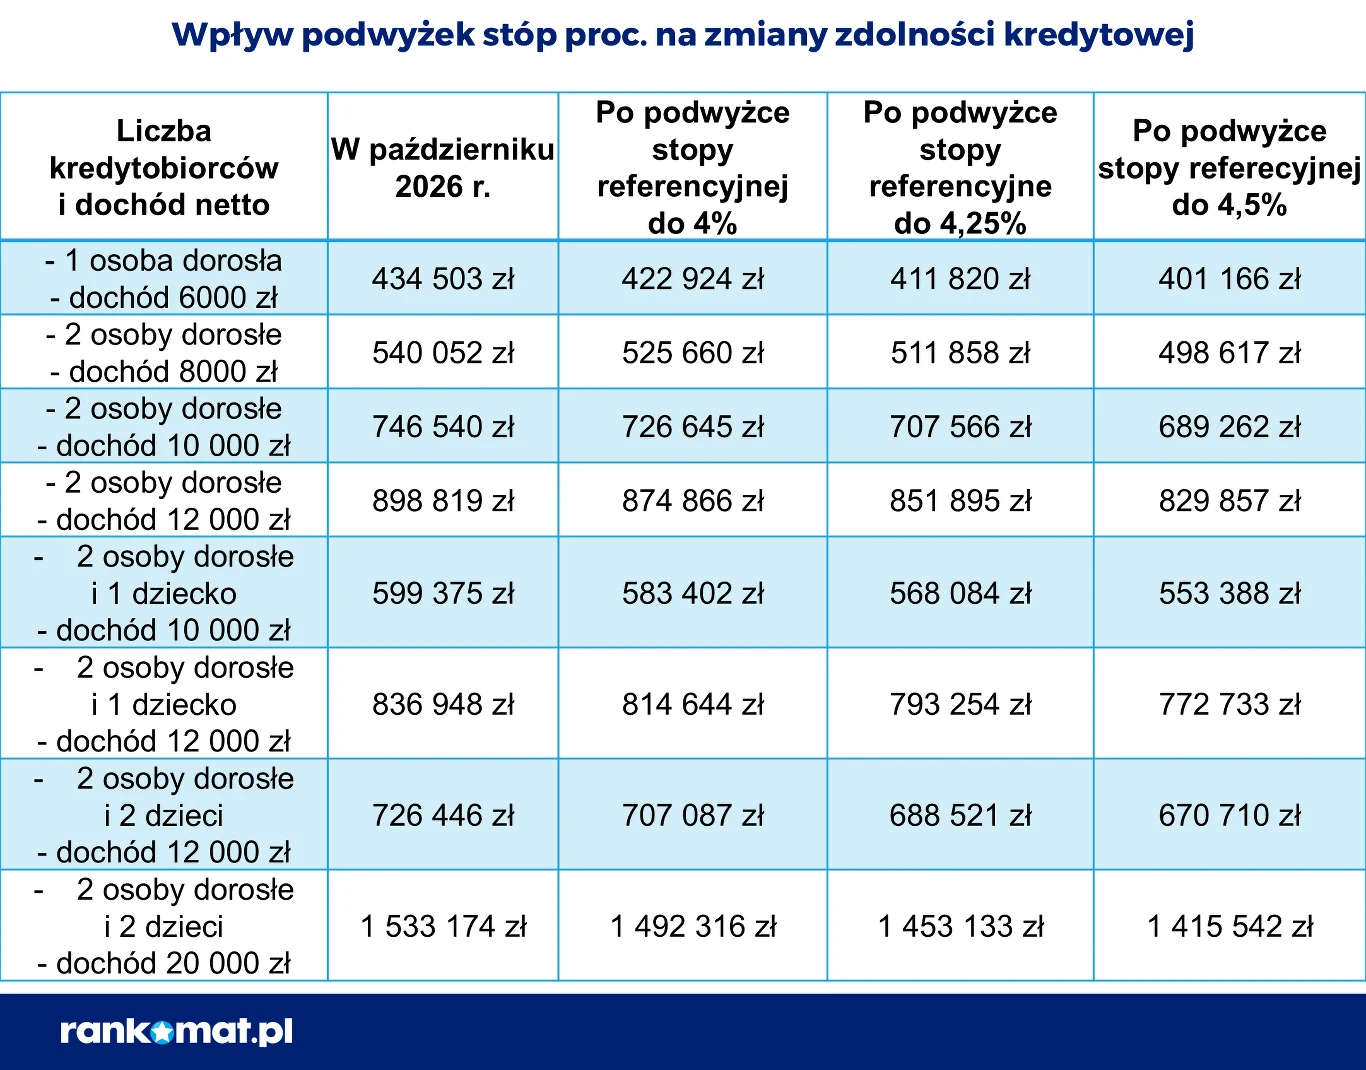
Podwyżka może obniżyć zdolność kredytową o 64 tys. zł
Z wyliczeń Jarosława Sadowskiego wynika również, że podwyżki stóp mocno uderzyłyby w zdolność kredytową. Rodzina z jednym dzieckiem i dochodem 12 000 zł netto, która obecnie może uzyskać około 837 000 zł kredytu, po wzroście stóp o 0,75 pkt proc. miałaby zdolność niższą o około 64 000 zł - do około 773 000 zł.
Wyższe byłyby także raty już spłacanych kredytów. Przy kredycie na 500 000 zł na 30 lat rata oparta na WIBOR 3M wzrosłaby - według kalkulacji eksperta - o około 255 zł, z 2 902 zł do 3 157 zł.
Polska nadal w czołówce najdroższych kredytów
Sadowski zwraca uwagę także na pozycję Polski na tle innych państw UE. Według danych EBC średnie oprocentowanie nowych kredytów hipotecznych w Polsce wyniosło w sierpniu 5,99 proc. Wyższe było tylko na Węgrzech, gdzie wynosiło 7,16 proc.
Dla porównania w Czechach było to 5,18 proc., w Niemczech 4 proc., a we Francji 3,2 proc. Najniższe oprocentowanie odnotowano na Malcie - 1,94 proc.
Jak wskazuje ekspert, przy kredycie na 500 000 zł na 30 lat rata przy polskim średnim oprocentowaniu wyniosłaby około 2 995 zł. Według wyliczeń Sadowskiego na Węgrzech byłoby to około 3 380 zł, w Czechach 2 739 zł, a w Niemczech 2 387 zł.