W skrócie
- Według najnowszej prognozy banku Morgan Stanley w połowie 2027 roku kurs eurodolara może spaść z obecnego poziomu 1,13-1,14 do 1,10. Niemal zawsze wtedy, gdy euro traci na wartości wobec amerykańskiego dolara, osłabiają się także waluty krajów Europy Środkowej, w tym złoty.
- Waluta Amerykanów w tej chwili przyciąga kapitały z całego świata, a jej siła wynika przede wszystkim z wysokich rentowności obligacji skarbowych USA.
- Wielu inwestorów uznaje złotego za walutę zwiększonego ryzyka z powodu nowej odsłony wojny za naszą wschodnią granicą. Przyczyną niepokoju jest rosnące prawdopodobieństwo kolejnych incydentów w działaniach hybrydowych prowadzonych przez Rosję wobec Polski.
- Więcej podobnych informacji znajdziesz na stronie głównej serwisu, otwiera się w nowym oknie
Indeks złotego (PLN_I) obrazujący jego siłę w porównaniu z wieloma innymi walutami jest na najniższym poziomie od 20 miesięcy. Szybko nie wrócimy do kursów z początku tego roku, kiedy euro kosztowało tylko 4,20 zł, a dolar 3,50 zł.
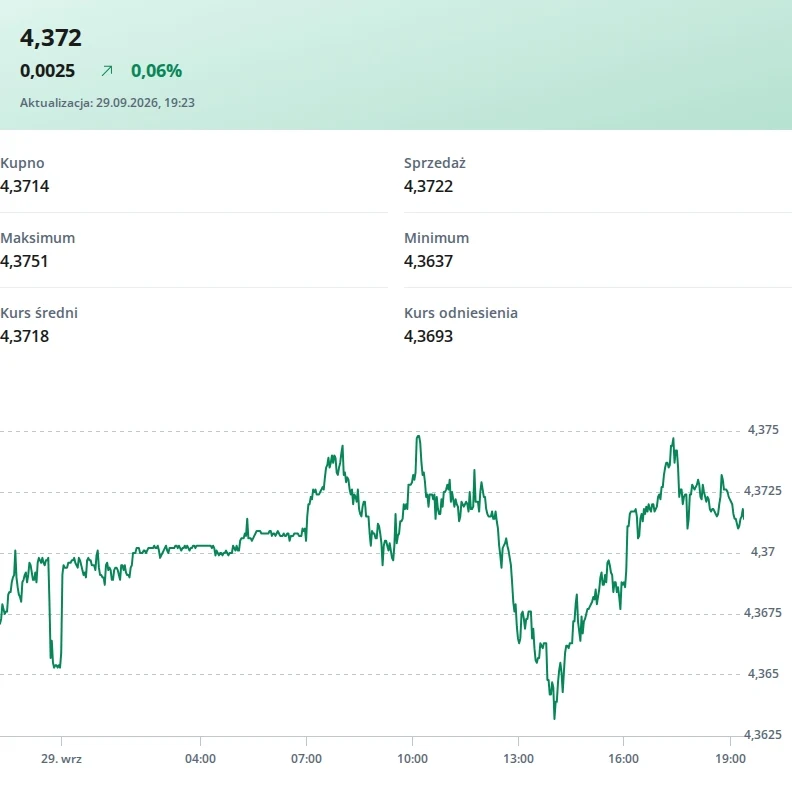
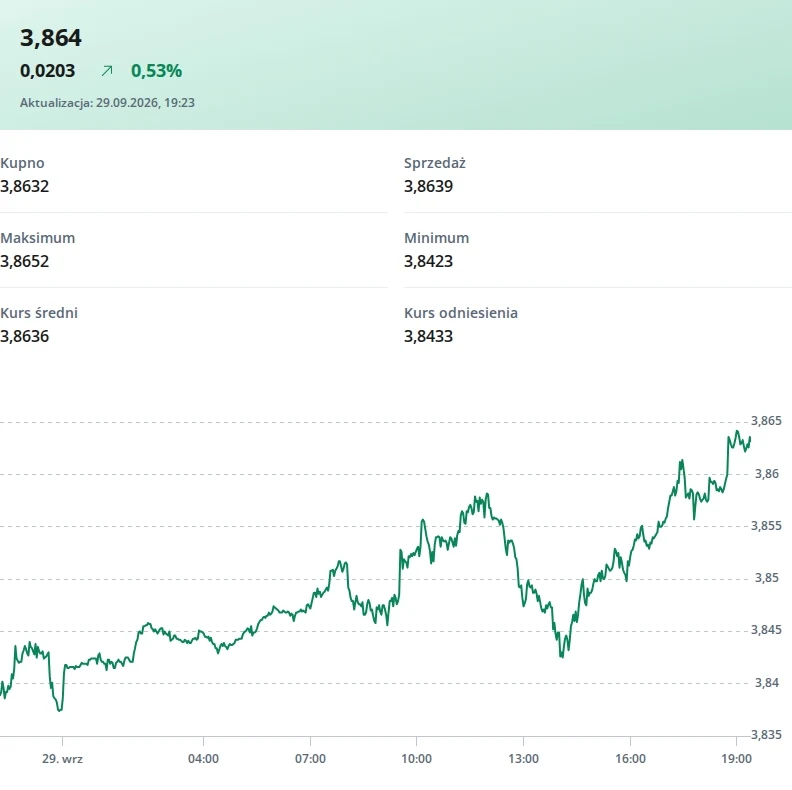
Pod koniec zeszłego tygodnia notowania wspólnej waluty zbliżały się do 4,40 zł, czyli wartości najwyższej od 2,5 roku. Atak na ten ważny techniczny opór został jednak odparty. Przed weekendem także dolar osiągnął bardzo wysoki pułap. Kurs na poziomie 3,86 zł jest najwyższy od kwietnia 2025 roku.
Efekt domina na rynku walut
O słabości złotego w dużym stopniu decyduje mocna pozycja dolara wobec wspólnej waluty. Eurodolar osunął się pod koniec września zdecydowanie poniżej kluczowego wsparcia 1,14 i jest najsłabszy od kilku miesięcy. Niemal zawsze wtedy, gdy euro traci na wartości wobec amerykańskiego dolara, osłabiają się także waluty krajów Europy Środkowej, w tym złoty. Trzeba tu dodać, że według najnowszej prognozy banku Morgan Stanley w połowie 2027 roku kurs eurodolara może osunąć się do 1,10.
"Złoty pozostawał pod negatywnym wpływem czynników globalnych, wśród których najmocniej oddziaływało umocnienie dolara, niekorzystne dla walut rynków wschodzących. Aprecjacja dolara była efektem wzrostu rynkowych wycen prawdopodobieństwa dwóch podwyżek stóp Fed jeszcze w obecnym roku. W tym tygodniu złoty pozostanie pod wpływem czynników globalnych, gdzie kluczowe będą ceny ropy oraz siła dolara" - napisali analitycy PKO BP.
Cieśnina Ormuz w centrum uwagi
Dolar USA jako waluta potęgi militarnej w tym roku zawsze zyskuje w momentach, gdy zaostrza się konflikt amerykańsko-irański. W piątek 25 września prezydent Donald Trump odrzucił irańską ofertę porozumienia w sprawie otwarcia cieśniny Ormuz. Zaraz potem cena baryłki ropy Brent zaczęła przekraczać bardzo wysoki pułap 108 dolarów, a jednocześnie waluta Amerykanów ruszyła w górę na wykresach.
Prezydent USA nie byłby sobą, gdyby po zaostrzeniu retoryki wobec Teheranu nie oświadczył, że jest jednak otwarty na dalsze rozmowy, nawet w tym tygodniu. Dodał ku przestrodze, że jeśli negocjacje nie przyniosą dobrego rezultatu, to podejmie decyzję o powrocie do poważniejszych działań militarnych przeciwko Iranowi po listopadowych wyborach "połówkowych" do Kongresu USA.
Rynki wszystkie te wydarzenia i deklaracje zaczęły odbierać jako zwiastun możliwego złagodzenia konfliktu w regionie Zatoki Perskiej. Panuje przekonanie, że Biały Dom nie mógł zaakceptować propozycji Iranu, gdyż Ameryka w epoce Donalda Trumpa nie przyjmuje cudzych projektów, skoro "sama tworzy najlepsze". Kiedy jednak osłabną spory ambicjonalne, to zwaśnione strony mogą zbliżyć się do porozumienia.
Cena baryłki ropy po weekendzie spadła i wróciła w okolice 100 dolarów, choć to ciągle dużo. Dolar niewiele jednak stracił ze swojej ubiegłotygodniowej siły. Głównie dlatego, że - oprócz wstrząsów na rynku paliw - doszło także do wzrostu rentowności amerykańskich obligacji skarbowych, a Fed jest coraz bardziej podejrzewany, że obierze "jastrzębi" kurs w polityce monetarnej.
Wyjątkowo wysokie rentowności obligacji
Amerykańska waluta w tej chwili przyciąga kapitały z całego świata, a jej siła wynika przede wszystkim z wysokich rentowności obligacji skarbowych USA. Mechanizm nie jest skomplikowany - droga ropa naftowa podbija inflację, co zmusza banki centralne do podwyższania stóp procentowych, w konsekwencji rosną rentowności papierów dłużnych i koszty pieniądza na całym świecie.
Rentowność amerykańskich obligacji 10-letnich od lutego 2026 roku wspięła się z poziomu 4 proc. do 5,25 proc., a 2-letnich z 3,40 proc. do ponad 4,90 proc. W Polsce dochodowość 10-latek w tym samym czasie wzrosła z niecałych 5 proc. do 6,50 proc., a papierów 2-letnich - z niespełna 3,5 proc. do 5 proc. Średnia rentowność globalnych obligacji rządowych przebiła w zeszłym tygodniu 4 proc. po raz pierwszy od 2007 roku.
W połowie września amerykańska Rezerwa Federalna podniosła stopy procentowe po bardzo długiej przerwie, bo poprzednio zrobiła to w 2023 roku. W ostatnich tygodniach politykę pieniężną w strefie euro zaostrzył także Europejski Bank Centralny. Rynek finansowy szacuje na 70 proc. prawdopodobieństwo podwyżki stóp o 25 punktów bazowych na październikowym posiedzeniu Fed. Co więcej, inwestorzy spodziewają się nawet czterech ruchów w górę w USA w ciągu najbliższych 12 miesięcy - z obecnych 3,75-4,00 proc. do 4,75-5,00 proc.
Decydenci z NBP zmieniają zdanie
Przez kilka ostatnich tygodni notowaniom złotego szkodziło "gołębie" nastawienie większości członków Rady Polityki Pieniężnej, kontrastujące z "jastrzębimi" decyzjami EBC i Fed. Utrzymująca się w Polsce wysoka inflacja sprawia jednak, że ucichły głosy decydentów z NBP o możliwym redukowaniu stóp procentowych. Adam Glapiński, prezes banku centralnego, stwierdził jednoznacznie, że nie należy spodziewać się obniżenia kosztu pieniądza do połowy 2027 roku.
Część członków RPP idzie dalej i mówi wprost o możliwych podwyżkach stóp, zwłaszcza jeśli roczna inflacja z dzisiejszych 3,4 proc. mocno wzrośnie i utrzyma się przez dłuższy czas na poziomie 4 proc. Może do tego przyczynić się napięta sytuacja geopolityczna na Bliskim Wschodzie i wysokie ceny ropy i gazu. NBP wprost wskazał w wytycznych na przyszły rok, że inflacja w drugiej połowie 2026 roku pozostanie podwyższona, między innymi w wyniku wycofywania się z osłon dla konsumentów na rynku paliw.
Ludwik Kotecki z RPP uważa, że do podniesienia stóp procentowych powinno dojść jeszcze w tym roku, jeśli "najnowsza projekcja inflacji i PKB, jaką Narodowy Bank Polski opublikuje w listopadzie, pokaże ryzyko utrzymywania się podwyższonej inflacji w dłuższym czasie". Te słowa były wsparciem dla złotego, który przed ostatnim weekendem szybko tracił na wartości, ale po niedzieli lekko odreagował.
CZYTAJ RÓWNIEŻ: Stopy procentowe mogą pójść w górę. Podano konkretną datę, otwiera się w nowym oknie
Fitch nie widzi groźby wzrostu stóp w Polsce
Oczekiwania inwestorów co do kierunku zmian w polskiej polityce pieniężnej są w tej chwili jednoznaczne. Rynkowe notowania kontraktów FRA (zabezpieczających przed niekorzystnymi zmianami oprocentowania) zakładają, że RPP podniesie stopy o 100 punktów bazowych w horyzoncie kolejnych dwóch lub trzech kwartałów. To nie wszystko, bo rynki prognozują, że stopa referencyjna dotrze do poziomu 5 proc. (dziś jest to 3,75 proc.) w ciągu następnych 12 miesięcy.
Agencja Fitch nie zgadza się z tymi prognozami. Co więcej, rysuje perspektywę redukcji stóp przez RPP. Fitch spodziewa się inflacji w Polsce w 2026 roku na poziomie 3,7 proc. i jej spadku do końca 2027 roku do 3,0 proc. W związku z tym nie przewiduje zmian w polityce monetarnej w ostatnim kwartale tego roku.
"Niedawny wzrost inflacji, napięcia na Bliskim Wschodzie oraz utrzymująca się wysoka dynamika cen w sektorze usług pozostawiają niewiele miejsca na dalsze łagodzenie polityki pieniężnej. (...) W przyszłym roku prognozujemy jedną obniżkę stóp o 25 punktów bazowych do poziomu 3,5 proc." - napisano w raporcie Fitch. Agencja spodziewa się osłabienia złotego w kolejnych latach w związku z różnicami w stopach procentowych względem strefy euro i Stanów Zjednoczonych oraz obawami dotyczącymi sytuacji budżetowej Polski.
Spory rządu z prezydentem też wpływają na złotego
Łukasz Zembik, analityk TMS Brokers, oprócz niepewności co do reakcji Rady Polityki Pieniężnej na inflację, do czynników wpływających na notowania złotego zalicza względy polityczne. Jednym z nich jest spór o ceny paliw, który ma duże znaczenie dla polityki fiskalnej. "Konflikt między rządem a prezydentem w sprawie podatku od nadzwyczajnych zysków firm paliwowych zwiększa niepewność co do kierunku polityki gospodarczej, a przy wysokim deficycie budżetowym inwestorzy szczególnie mocno reagują na brak trwałych źródeł finansowania" - napisał Łukasz Zembik.
Analityk TMS Brokers jest przekonany, że także konflikt za naszą wschodnią granicą nabiera coraz większego znaczenia. "Bezpośrednim źródłem niepewności pozostaje bezpieczeństwo regionu. Ostrzeżenia premiera Donalda Tuska przed możliwymi działaniami hybrydowymi Rosji skłaniają rynek do uważniejszej oceny ryzyka związanego z Polską. Wystarczy wzrost prawdopodobieństwa kolejnych incydentów, aby część inwestorów oczekiwała większej rekompensaty za utrzymywanie pozycji w złotym" - czytamy w opinii Łukasza Zembika.
Jacek Brzeski