Spis treści:
- Kto może skorzystać z ulgi remontowej w 2025 roku?
- Jakie wydatki można odliczyć w ramach ulgi remontowej?
- Jak rozliczyć ulgę remontową w PIT?
- Jakie dokumenty trzeba zachować, by skorzystać z ulgi remontowej?
Kto może skorzystać z ulgi remontowej w 2025 roku?
Ulga remontowa, czyli ulga termomodernizacyjna, to forma wsparcia podatkowego, która ma zachęcać właścicieli domów jednorodzinnych do inwestowania w modernizację budynków i poprawę ich efektywności energetycznej. Jej głównym celem jest ograniczenie strat ciepła oraz zmniejszenie zużycia energii, co przekłada się nie tylko na niższe rachunki, ale również na ochronę środowiska.

W praktyce oznacza to, że podatnicy mogą odliczyć od swojego dochodu część wydatków poniesionych na niektóre prace modernizacyjne. Z ulgi remontowej mogą natomiast skorzystać właściciele lub współwłaściciele budynków jednorodzinnych, którzy ponoszą koszty modernizacji mające na celu zmniejszenie zużycia energii.
Maksymalny limit odliczenia w ramach ulgi termomodernizacyjnej, otwiera się w nowym oknie wynosi 53 000 zł na jednego podatnika. Ulga przysługuje również małżonkom, którzy są współwłaścicielami nieruchomości. Wówczas każde z nich może odliczyć swoją część kosztów, co oznacza, że wspólnie mogą rozliczyć nawet do 106 000 zł.
Jakie wydatki można odliczyć w ramach ulgi remontowej?
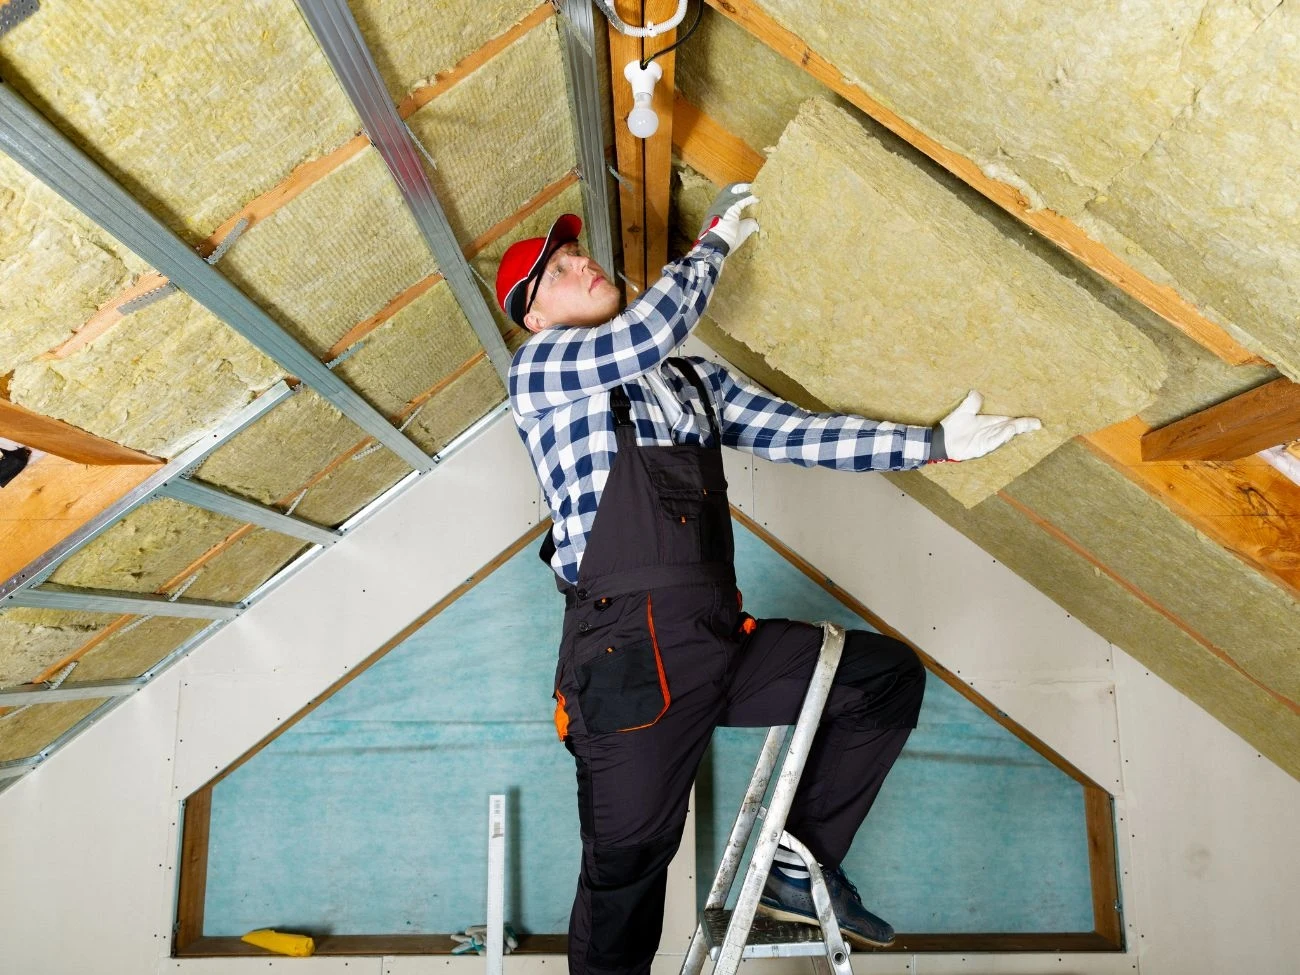
Odliczeniu w ramach ulgi remontowej podlegają koszty poniesione na prace, które wpływają na poprawę efektywności energetycznej budynku i zmniejszenie zużycia energii. W 2025 roku lista możliwych odliczeń obejmuje m.in.:
- ocieplenie ścian zewnętrznych, stropów i poddasza,
- wymianę lub montaż nowych okien i drzwi zewnętrznych o lepszych parametrach cieplnych,
- modernizację systemów grzewczych: piece kondensacyjne, kotły gazowe, kotły na biomasę, pompy ciepła, urządzenia do odzysku ciepła,
- instalację lub wymianę instalacji fotowoltaicznej oraz magazynów energii,
- montaż wentylacji mechanicznej z odzyskiem ciepła (rekuperacji),
- modernizację instalacji C.O. i C.W.U., m.in. wymianę rur, zaworów, izolację przewodów, węzły cieplne, podgrzewacze,
- urządzenia wspierające efektywność energetyczną budynku, takie jak sterowniki pogodowe, systemy zarządzania energią.
Jak rozliczyć ulgę remontową w PIT?
Rozliczenie ulgi remontowej , otwiera się w nowym oknieodbywa się w zeznaniu rocznym PIT za rok, w którym poniesiono wydatki. Odliczenia dokonuje się od podstawy opodatkowania, czyli od dochodu, a nie bezpośrednio od podatku.
Zobacz również:

Ulga remontowa może zostać rozliczona w zeznaniach: PIT-36, PIT-36L, PIT-37 lub PIT-28 w zależności od formy opodatkowania. Wydatki wykazuje się w załączniku PIT/O, w części B, jako "ulga termomodernizacyjna". Tam należy także wpisać łączną kwotę poniesionych wydatków w danym roku, Jeśli zaś prace obejmują kilka, odliczenia można kontynuować w kolejnych zeznaniach, aż do momentu wykorzystania całego limitu 53 000 zł.
Warto pamiętać, że jeżeli poniesione wydatki przekraczają dochód w danym roku, to nie przepadają, ale można je rozliczyć w kolejnych latach, jednak nie dłużej niż przez 6 lat od poniesienia pierwszego kosztu.
Jakie dokumenty trzeba zachować, by skorzystać z ulgi remontowej?
Aby skorzystać z ulgi remontowej, konieczne jest zachowanie wszystkich faktur VAT dokumentujących wydatki poniesione na modernizację domu., otwiera się w nowym oknie Faktury muszą być wystawione przez czynnych podatników VAT. Mianowicie rachunki od osób prywatnych nie będą honorowane.
Warto też przechowywać dodatkowe dokumenty, takie jak:
- potwierdzenia przelewów bankowych,
- umowy z wykonawcami,
- protokoły odbioru prac, jeśli były sporządzane,
- dokumenty potwierdzające prawo własności do nieruchomości.
Choć ZUS ani urząd skarbowy nie wymagają dołączenia ww. dokumentów do zeznania, to mogą o nie poprosić w razie kontroli. Z tego powodu najlepiej zachować je przez co najmniej 5 lat od końca roku, w którym złożono zeznanie PIT z ulgą.
WB